大洋电机—整合上游永磁材料,新能源汽车电机成本有望降低,维持增持评级-大洋电机增发价多少
申银万国发布投资研究报告,评级: 增持。
公司在新能源汽车电机领域具有先发优势,未来有望继续保持领先地位。2009年公司与北京理工大学合作,是国内最早进入新能源汽车电机领域的企业之一,目前主要有上海电驱动、南车时代等,公司在新能源汽车电机领域具有先发优势。公司已经公司与国内知名汽车厂家北汽集团、福田汽车、东风电动汽车、一汽集团、上汽集团、金龙客车、深圳五洲龙客车等建立良好合作关系,此外加强与国外新能源汽车厂家进行沟通协作,有望进一步建立合作关系。与这些大汽车厂家的合作公司产品有望进入大型汽车厂家的配置体系,将使得公司未来在新能源汽车电机领域保持领先地位。
公司整合上游永磁材料,未来有望将降低永磁电机成本,提升盈利能力。9 月24 日公司公告称通过股权收购及增资共计1.02 亿元持有宁波科星51%的股权,进入永磁材料领域。永磁电机具有效率高的特点,是新能源汽车电机的主要类型。而今年以来稀土永磁产品价格快速上涨,公司在新能源汽车电机和高效智能电机的制造成本也大幅增加,因此公司进入永磁材料领域将降低原材料成本,提升公司盈利能力;随着未来新能源汽车的大规模推广,成本优势有望进一步显现。
新能源汽车增发项目建设进展顺利,未来将成公司业绩增长动力。公司增发项目《新能源动力及控制系统产业化项目》产能建设进展顺利。预计公司未来3 年将投入约14 亿元进行新能源汽车驱动电机及控制器以及相关产品的研发及产业化项目,预计达产后年产新能源汽车电驱动系统3 万套,BSG(驱动启动系统)电机100 万套,IGBT(绝缘栅双极型晶体管)及IPM(集成功率)模块365万套,预计产值可达到35 亿元,新能源汽车项目将成公司未来业绩增长动力。
公司加大发展高效智能直流无刷电机,传统电机业务有望继续保持稳定增长。公司受益于国家对“家电下乡”、“节能惠民工程”等扶持政策的实施,传统空调电机业务将保持持续增长;公司将加大发展高效智能直流无刷等节能环保型电机的发展力度,加大开拓国内家电市场,同时继续拓展海外市场;公司在微型电机领域处于领先地位,传统电机业务有望达30%的增长。
维持盈利预测,维持“增持”评级。公司传统电机业务有望持续增长,随着新能源汽车的推广公司新能源汽车电机业务将成公司增长动力。我们预计公司11-13 年EPS 分别为0.61 元、0.81 元和1.09 元,对应的市盈率水平分别为27 倍,20 倍和15 倍,维持增持评级。
相关内容
相关资讯
-
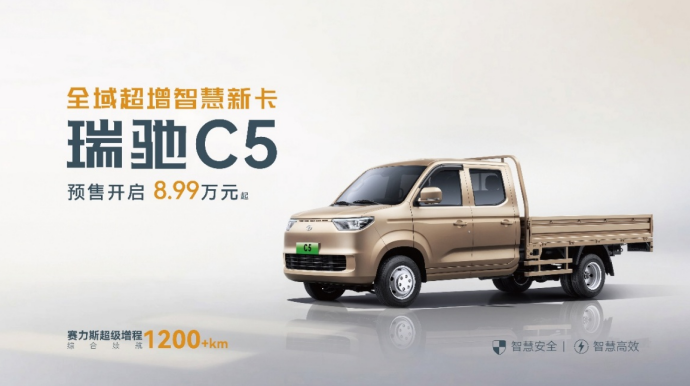 全域智慧 双车齐发!瑞驰汽车卡系双子星C5/C3于2025世界智博会开启预售
市场前瞻:瑞驰汽车重塑卡系市场竞争格局瑞驰C5与瑞驰C3的联袂登场,标志着商用车行业从“单一功能”向 “全域智慧” 的战略跃迁
-
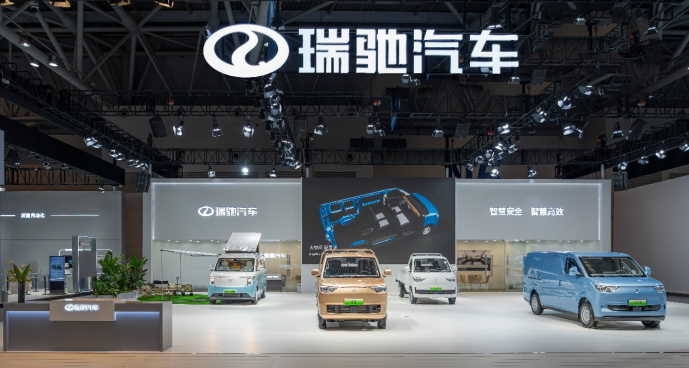 全域智慧 引领未来!瑞驰汽车携多款全域智慧新品亮相2025世界智博会
智慧赋能,引领全域智慧新能源商用通过此次智博会,瑞驰汽车全面展现了企业在商用车智能化、电动化领域的技术实力,以五大自研技术为核心,正持续推动商用车行业向智能化、网联化方向转型升级,为用户创造更大价值
-
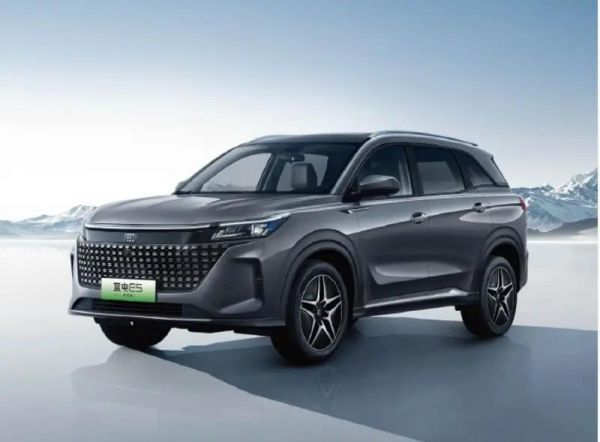 重新定义,中型大七座插混蓝电E5荣耀版,价格9.98起,火爆上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
中型大七座插混蓝电E5荣耀版首发亮相,9.98起!“电比油低”再起战局
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
 蓝电E5荣耀版9.98万元起上市,电比油低再升级科技感十足!
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
蓝电E5荣耀版新里程:电比油低再升级,仅售9.98万元起
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
重新定义中型大七座,9.98起!“电比油低”再起战局,插混蓝电E5荣耀版正式上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
颠覆出行方式,电比油低引领新风潮,9.98起!中型大七座插混蓝电E5荣耀上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车