存款多少万可以退休养老?-20年后退休需要多少钱才能富足
对于穷人来说,每个月有3000块养老金,可能已经过得很体面了;
对于一线城市,过惯富足生活的来说,每个月10000块,可能也够不上他眼里的体面生活。
答案和你退休前的生活关系很大。
一、怎么算退休养老需要多少钱?
计算养老退休的钱,需要考虑一个因素:
养老金替代率。
养老金替代率=退休后的养老金 / 退休前的收入水平
举个例子,
小明退休前工资1万,退休后工资8000,那他的养老金替代率是80%。
一般来说,要想退休后保持生活水平不下降,养老金替代率最好
不低于70%
,国际劳工组织建议最低标准是55%。
我国养老金体系是三支柱:社保养老金、企业年金、个人商业养老金。
其中,社保养老金覆盖人群最多,覆盖面也最广。
大部分人,往往也只有社保养老金。
那么,如果只有社保养老金,退休后能领多少钱呢?能否满足最低养老金替代率的要求呢?
这是可以算出来的。
国家医保局网站,有个专门的养老金测算界面。
1、测算方式
测算方式有3种,分别是企业职工养老、机关事业单位养老和城乡居民养老。
这里测算选的是企业职工养老。
2、视同缴费年限
我国的养老金制度,90年代才初步建立,很多老一辈并没有交过五险一金,或者说只交了很短一段时间。
为了计算这些人的养老金,国家通过工龄折算缴费年限。一般工龄越长,视同缴费年限也越长,未来能领到的养老金也会越多。
具体视同缴费年限是多少,得自己去查,不过这本来就是估算,大家预估一个数字就好。
2000年以后参加工作的,这项就没啥影响,直接填0就好了。
3、以前年度的平均缴费工资指数
这个指数=社保缴费基数/当地平均工资。
比如,社保缴费基数是2万,当地平均工资是1万,那这个指数就是2。
注意,社保缴费基数不一定就是月薪(大多都是最低基数缴费)
不少人月薪1万,社保却按最低工资标准缴费,这个指数就会比较低。
4、上年度个人账户存款余额
微信或者支付宝搜“社保”,绑定账户,就能查到余额。
5、未来职工工资平均增长率、未来个人账户记账利率
都是估计的,参考我们国家 GDP 增速、以及社保局披露的养老个人账户记账利率,5%是相对合适的数字。
举个例子,张三,25岁在深圳参加工作,现在30岁,月薪1万,社保缴费基数也1万,已缴社保5年,打算60岁退休。
深圳2021年社平工资:11620元。最终测算出来,养老金是2.6万/月。
单从数字来说,是相当高的。
如果计算养老金替代率,按照4%的通货膨胀率,把钱折算到现在,真实购买力是8275元,除以1万月薪,养老金替代率达到了82.75%,也是够够的。
作者:专心保险研究社
链接:https://www.zhihu.com/question/551425061/answer/2713378041
来源:知乎
著作权归作者所有。商业转载请联系作者获得授权,非商业转载请注明出处。
但有几个前提,大家不要忘了:
1️⃣这是以深圳标准计算的,养老金很大一部分是与当地经济水平挂钩的,如果你未来不是在深圳退休,养老金基本上就要砍掉一小半。
2️⃣社保是按全额缴费测算的,工资1万,缴费基数也是1万。
现在很多小公司,都是按最低工资标准缴费的,每月只有两三千块,计算出来的结果完全不同。
3️⃣系统测算时,默认缴费无中断,默认工资不间断上涨,都很理想化。
现在大厂都在裁员,35岁失业的比比皆是,除了体制内的工作,很少有能一直干到退休的。
更别提一直缴纳社保了。
网上很多人在讨论,社保是不是缴够15年就不用再交了。
其实,并不是他们真的不想交,而是生活压力大,社保也不得不抠抠搜搜。
所以,真正发到手的养老金,是否能达到55%的最低替代水平,需要打个大大的问号。
二、养老金不够,如何准备?
比较常见的放大有以下3类:
1、短期理财类
比如定期存款、银行理财,这类产品其实不适合养老规划。
一是,长期收益比较低,而且现在的利率还在不断下行,未来收益可能越来越低;二是,这类产品太灵活,稍微有点事,就花掉了,很难真的存下来。
2、风险投资类
比如基金、股票、投资性房产。长期来看,这三类资产收益率最高,长期持有,年化收益能达到10%。
与此同时,这类资产风险更高,很可能收益没捞到,反倒亏得一塌糊涂。建议先小试牛刀,找到门路后,再考虑加大仓位。
总之,投资有风险,入市需谨慎。
另外,这类资产的流动性也比较好,也可能管不住手,就提前拿出来花掉了。
3、保险类
比如年金险、增额终身寿险。
长期收益比银行理财高,比基金、股票低。
最大的优点是稳健,不用操心,买了放着就行,基本没风险。
其次,保险纪律性更强,不能轻易取出,能做到专款专用。
风险投资和养老保险,我个人建议是,两手都要有。
如果说风险投资是冲锋的红旗手,那保险就是稳定的大后方,是整个资产配置的压舱石。
就我个人来说,我更倾向于配置年金险。
为什么呢?
一方面,养老保险月月都有,这月花完了,下月还能接着领,和工资是一样的,到点就会发放。
既不用担心被胡吃海塞挥霍掉,也不用天天盯着市场算收益,省心稳定,很适合一般的小老百姓。
另一方面,保单是天然的资产隔离屏障。
人老之后,行动力、认知能力下降,手里有点钱,就容易被人惦记。
不肖子孙强行把老人银行卡里钱转走的,也不是没有。
再或者遇到电信诈骗,老人家的钱都握在手里,一旦被骗,损失很大。而如果买成保单,安全性就好得多。
总结下:
大公司、体制内,福利制度健全,养老焦虑会小一些;
自由职业者、个体户、小公司,养老焦虑更大。
但不管是哪种情况,养老这事,都是越早考虑越好。
年轻时,感觉不到养老的紧迫性,不存什么钱,等到四五十岁,快要成为老年人了,再考虑养老的事,往往就来不及了。
很多人会有个误区,总觉得存钱 = 省钱,意味着生活水平下降。
其实并非如此,存钱更多是合理规划个人的财务开支,知道自己的钱花到了哪里,该花的花,不该花的不要花。
再配合一定的理财手段,不断滚雪球,既能很好地满足自身需求,也能使得资产不断增值。
所以,为了以后更好的生活,从今天开始,坚持存钱吧。
相关内容
相关资讯
-
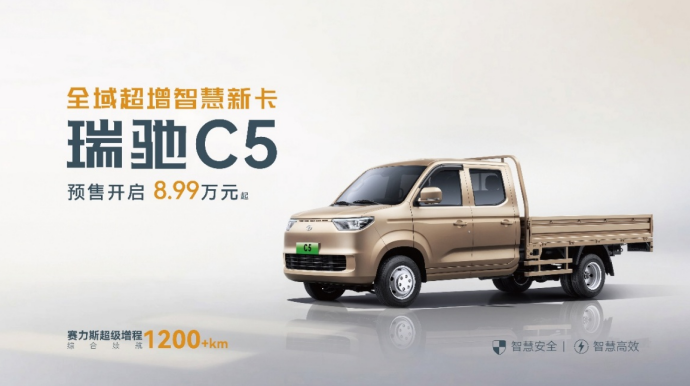 全域智慧 双车齐发!瑞驰汽车卡系双子星C5/C3于2025世界智博会开启预售
市场前瞻:瑞驰汽车重塑卡系市场竞争格局瑞驰C5与瑞驰C3的联袂登场,标志着商用车行业从“单一功能”向 “全域智慧” 的战略跃迁
-
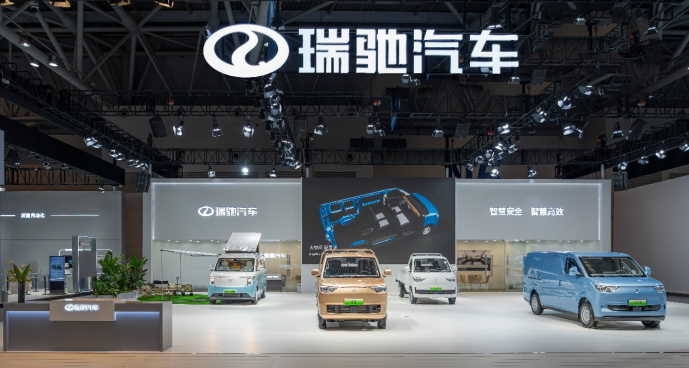 全域智慧 引领未来!瑞驰汽车携多款全域智慧新品亮相2025世界智博会
智慧赋能,引领全域智慧新能源商用通过此次智博会,瑞驰汽车全面展现了企业在商用车智能化、电动化领域的技术实力,以五大自研技术为核心,正持续推动商用车行业向智能化、网联化方向转型升级,为用户创造更大价值
-
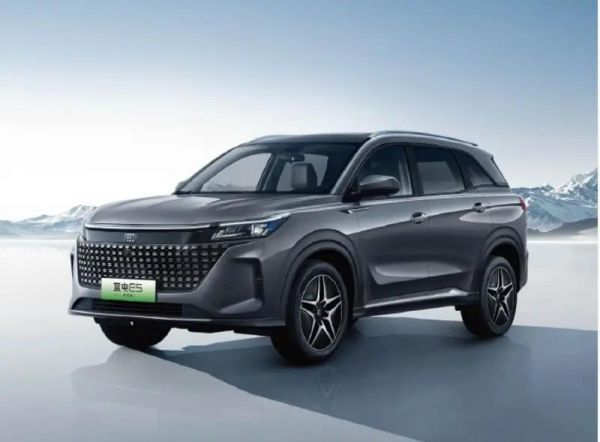 重新定义,中型大七座插混蓝电E5荣耀版,价格9.98起,火爆上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
中型大七座插混蓝电E5荣耀版首发亮相,9.98起!“电比油低”再起战局
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
 蓝电E5荣耀版9.98万元起上市,电比油低再升级科技感十足!
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
蓝电E5荣耀版新里程:电比油低再升级,仅售9.98万元起
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
重新定义中型大七座,9.98起!“电比油低”再起战局,插混蓝电E5荣耀版正式上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
颠覆出行方式,电比油低引领新风潮,9.98起!中型大七座插混蓝电E5荣耀上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车