大摩:料内地与港澳短期难恢复通关但对濠赌股维持建设性看法-港澳资讯股票池
摩根士丹利发表研究报告,指澳门博彩业因疫情问题而跑输大市,而非监管问题。虽然预期内地与港澳不会在短期内通关,但相信最终赌收和EBITDA都会回复至疫情前水平。虽然个人游于2020年9月重开,但目前赌收和访客量与2019年水平比较,不足40%及30%,投资者担心现时内地与澳门的疫情,将维持一段长时间。
该行目前对现时情况有三个不同的悲观假设:
第一,其中若第二季情况在可见将来维持,次季(年化)行业EBITDA约10亿美元,以估值12.5倍计算,及扣除行业负债约150亿美元,整体行业价值将为零,而当中只有银河娱乐(0027.HK)为正数,每股价值约20元,较现股价有58%下行空间。
第二,假设港澳通关,而内地与澳门无进一步放宽,预期赌收为2019年的50%水平,而中场为2019年的70%,料博彩业市场价值介乎320亿至360亿美元,意味有52%至57%下行空间。
第三,以置换成本计,假设以公司目前的物业、厂房和设备(PP&E)计算估值,当中并假设赌牌届满/不获续牌因素,博彩业市值料约310亿美元;倘扣除负债,行业市值将进一步减少至160亿美元。
大摩称,在基本假设下,该行相信,澳门积压博彩需求仍然强劲,而监管担忧仍温和,在关口延迟通关的预期下,2023年经常性EBITDA料较疫情前的2019年为高,因成本减少、内地GDP增长,以及无其他替代品。大摩维持对行业建设性看法,首选银河娱乐、永利澳门(1128.HK)。
本文源自格隆汇
相关内容
相关资讯
-
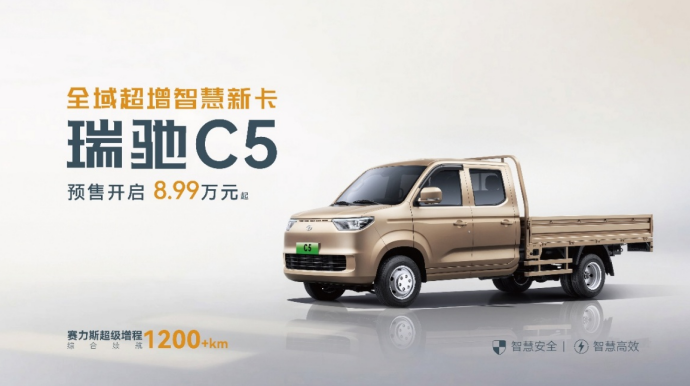 全域智慧 双车齐发!瑞驰汽车卡系双子星C5/C3于2025世界智博会开启预售
市场前瞻:瑞驰汽车重塑卡系市场竞争格局瑞驰C5与瑞驰C3的联袂登场,标志着商用车行业从“单一功能”向 “全域智慧” 的战略跃迁
-
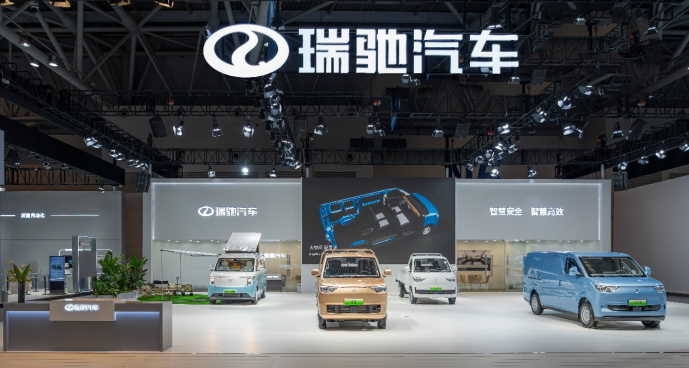 全域智慧 引领未来!瑞驰汽车携多款全域智慧新品亮相2025世界智博会
智慧赋能,引领全域智慧新能源商用通过此次智博会,瑞驰汽车全面展现了企业在商用车智能化、电动化领域的技术实力,以五大自研技术为核心,正持续推动商用车行业向智能化、网联化方向转型升级,为用户创造更大价值
-
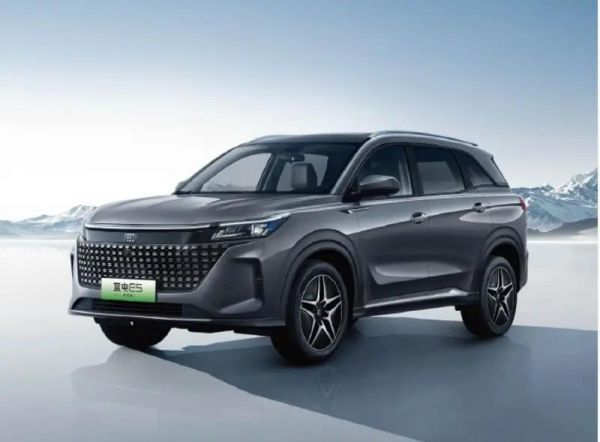 重新定义,中型大七座插混蓝电E5荣耀版,价格9.98起,火爆上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
中型大七座插混蓝电E5荣耀版首发亮相,9.98起!“电比油低”再起战局
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
 蓝电E5荣耀版9.98万元起上市,电比油低再升级科技感十足!
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
蓝电E5荣耀版新里程:电比油低再升级,仅售9.98万元起
赛力斯品质全面把控 “加量增配”更超值摒弃繁花惹眼,关注实用在线,是升级增配再降价的核心——蓝电E5荣耀版除了全系标配5大主动安全科技之外,还搭载了华为HiCar智能车机系统,支持智能语音交互控制,同时也带来了无感秒连、畅连视频、丰富的娱乐...
-
重新定义中型大七座,9.98起!“电比油低”再起战局,插混蓝电E5荣耀版正式上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车
-
颠覆出行方式,电比油低引领新风潮,9.98起!中型大七座插混蓝电E5荣耀上市
无论是在安全方面,驾驶方面,还是舒适与实用性方面,蓝电E5荣耀版都做到“越级”品质,也将成为预算十万元左右消费者心中一辆“放心好开,体验舒适”的优质好车